从2008年1月1日起,我国将实施新《企业所得税法》。新《企业所得税法》在税率、税前扣除、税收优惠政策等方面的重大变化,对内外资企业来说都是一个挑战。11月16日,国内著名财税专家赵恒群、徐兆宏教授应有关方面邀请来到南宁,为广西的300多家企业的财务总监、财务经理等授课,对新《企业所得税法》进行全面解读并帮企业进行纳税筹划。
据介绍,按照新税法规定,除符合规定的小型微利企业外(符合规定企业适用20%的优惠税率),内资企业和外商投资企业均适用25%的企业所得税税率。
在当天的新《企业所得税法》高峰会上,专家提出,对于内资企业而言,新《企业所得税法》实施以后将明显降低其税收负担,绝大多数内资企业将从中受益。但新《企业所得税法》及其实施条例在税前扣除、税收优惠和反避税制度方面的改革和创新,也向内资企业提出了新的挑战。因此,企业应当适时调整自己的经营策略,可将不能税前扣除的支出最小化。就税收优惠而言,新法给企业提供了更多的税收优惠待遇,但同时,旧法下的个别税收优惠政策也被取消了,如高新技术产业开发区内高新技术企业“两免”等所得税定期减免优惠政策。对于这些已经取消的税收优惠政策,企业可以转向新的税收优惠政策,如新法针对高新技术企业的低税率优惠政策,以减轻新法实施给企业带来的不利影响。
对于外资企业而言,新法的实施将略微提高其整体的税收负担,与内资企业基本保持一致。因此,外资企业在一定程度上将面临来自内资企业的竞争压力,外资企业应当适时调整自己的经营策略。对于已经取消的优惠政策,外资企业应尽快找到自身与新法下的其他优惠政策的契合点,如向高新技术企业、环保企业、节能企业等转化,以确保企业在新法下仍然能够享受足够的优惠政策。
南宁瑞丰税务师事务所有关负责人提出,广西企业应该多学习、研究新的税收政策,搞好过渡期税收优惠的具体安排,减少纳税风险,节省税费支出,顺利完成企业所得税汇算清缴这项“年课”。
相关阅读xiang guan yue du
数字赋能科技创新 甜蜜“柿业”好丰景
眼下正值秋收时节,11月5日,在恭城瑶族自治县莲花镇森璐贸易公司月柿加工车间,工人们正忙着挑选收购回来的柿子,根据果品再次分类,经过装罐脱涩处理,再进行覆膜包装,装车外运,销往全国各地及越南、俄罗斯等国外市场。 【详细】
广西万村篮球赛市级赛在防城港燃情开赛
10月26日晚,防城港市桃花湾体育馆内人声鼎沸,“健智体育杯”第八届广西万村篮球赛暨广西社区运动会市级赛在这里燃情开赛,来自防城港各村镇的多支球队展开角逐,并以“中国-东盟人文交流年”为契机,邀请了来自东盟五个国家的在邕留学生组成篮球联队,与防城港市代表 【详细】
南宁五象新区“三证齐发”擦亮营商环境金字招牌
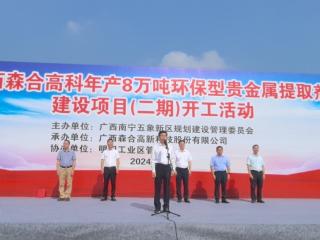
“真的没想到一天内居然能拿到三本证,效率真的太高了,我们为这样的服务点赞!”10月22日,在广西森合高科年产8万吨环保型贵金属提取剂建设项目(二期)现场,广西森合高新科技股份有限公司董事长阙山东感慨道。 【详细】